A股市场从不缺少“毛利率高于茅台”的故事,泛微网络便是其中之一。作为国内协同管理软件领域的头部厂商,泛微网络多年维持在95%以上的毛利率水平,甚至一度超越贵州茅台,成为资本市场热议的焦点。高毛利的光环之下,其授权运营模式所衍生的“可疑运营商”问题,以及计算机系统集成业务中的种种隐忧,正在引发监管与投资者的持续关注。
一、95%毛利率的商业逻辑:软件 license 的天然优势
从商业模式看,泛微网络的高毛利率并非无源之水。协同管理软件的核心收入来自软件产品授权(license),边际成本极低,一旦研发完成,复制的边际成本接近于零。这与茅台受制于基酒产能、酿造周期形成鲜明对比。因此,纯软件企业的毛利率高于白酒企业,在财务逻辑上是可以成立的。
问题在于,泛微网络的高毛利能否持续,以及支撑高毛利的收入结构是否真实、健康。当其毛利率长期稳定在异常高位,而下游客户分散、项目实施依赖大量外包与合作运营商时,收入确认的合理性便需要更严格的审视。
二、授权运营模式与“可疑运营商”
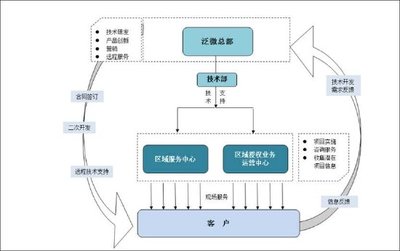
泛微网络的销售体系高度依赖“授权运营”模式:厂商授予区域运营商销售授权,由运营商负责本地化销售、实施与服务,厂商则确认软件授权收入。这一模式本身在软件行业并不罕见,有助于快速铺开渠道、降低直销成本。
但问题在于,部分运营商的背景与交易实质存在疑点。部分运营商注册时间短、注册资本低、员工规模小,却能在短期内贡献可观的采购金额,与其经营能力不匹配。运营商与上市公司或其关联方之间是否存在未披露的关联关系、资金往来,是监管问询的重点。再次,授权运营模式下,软件授权收入的确认时点、退货条款、最终销售实现情况,均存在调节空间。若运营商实为“通道”,则高毛利收入的真实性与可持续性都将打上问号。
历史上,监管层已多次就泛微网络的运营商体系、收入确认政策发出问询。这些问询的核心,正是高毛利与渠道模式之间可能存在的张力。
三、计算机系统集成业务的“含金量”问题
与高毛利的软件授权业务并存的,是泛微网络的计算机系统集成及其他技术服务收入。这类业务通常毛利率较低,且需要垫资、实施周期长,与软件授权的轻资产特征截然不同。
系统集成业务的隐忧主要体现在三方面:其一,收入占比上升可能拉低整体毛利率,与“高毛利软件公司”的叙事形成矛盾;其二,集成项目多涉及硬件采购与第三方软件,存在供应商集中、关联交易的可能性;其三,项目验收与收入确认的节奏,容易成为跨期调节利润的工具。当系统集成收入被用来平滑软件授权的波动时,财务报表的可读性便大打折扣。
四、高毛利能否经受时间检验
判断泛微网络的高毛利是否扎实,投资者应关注几个关键指标:一是运营商层面的最终销售实现率与回款情况;二是应收账款与合同资产的增速是否显著快于收入;三是关联方及疑似关联方交易是否充分披露;四是系统集成业务毛利率与同行相比是否合理。若这些指标出现异常,高毛利就可能只是渠道压货与收入确认政策共同作用的结果。
##
毛利率超越茅台,本身并不是原罪。真正值得警惕的,是高毛利背后授权运营模式的透明度不足、运营商的“可疑”成色,以及系统集成业务对收入质量的稀释。对于泛微网络而言,唯有让渠道体系更加阳光、让收入确认更加审慎,高毛利的故事才能经得起时间与监管的检验。对于投资者而言,剥开毛利率的数字外衣,看清运营商与系统集成业务的真实成色,才是理性决策的开始。